
Assurance santé expatrié en Allemagne
Les exigences légales d’assurance pour les expatriés en Allemagne
Si vous prévoyez de vous expatrier en Allemagne, il est indispensable de comprendre les exigences légales liées à l’assurance santé. En Allemagne, l’assurance maladie est obligatoire pour tous les résidents, y compris les expatriés, quel que soit leur statut : salarié, entrepreneur ou en séjour temporaire.
Le système de santé allemand repose sur un modèle hybride, offrant le choix entre une assurance maladie publique (légale) et une assurance maladie privée. Chaque option présente des caractéristiques et des avantages spécifiques.
Pour les expatriés, les assurances santé internationales sont souvent privilégiées. Elles offrent une couverture flexible et modulable, idéale pour rester assuré en Allemagne, en France ou lors de déplacements internationaux. Ces solutions complètent souvent les lacunes de la couverture publique, notamment pour les soins dentaires, optiques et les frais hospitaliers.
Comprendre l'assurance santé obligatoire en Allemagne
Le système de santé allemand : public et privé
Le système de santé allemand repose sur une coexistence entre l’assurance maladie publique (Gesetzliche Krankenversicherung, GKV) et l’assurance maladie privée (Private Krankenversicherung, PKV). La majorité de la population, soit environ 90%, est couverte par l’assurance publique, tandis qu’environ 10% optent pour l’assurance privée.
Dans le cadre de l’assurance publique, les caisses d’assurance maladie gèrent le financement et la prestation des soins. Ces caisses sont financées par des cotisations prélevées sur les revenus des employés et des employeurs. Ces cotisations sont calculées sur les revenus bruts, ce qui signifie que les personnes ayant des revenus élevés peuvent trouver plus avantageux de souscrire une assurance privée.
De son côté, l’assurance privée détermine les primes en fonction du risque individuel de chaque client grâce à des calculs actuariels. Cette option est souvent choisie par les travailleurs indépendants ou ceux ayant des revenus supérieurs à un certain seuil, leur offrant des prestations et garanties supplémentaires par rapport à l’assurance publique.
Conditions d’éligibilité pour l’assurance maladie
En Allemagne, toute la population est soumise à une obligation générale d’affiliation à un régime d’assurance maladie, qu’il soit public ou privé. Les employés salariés doivent généralement souscrire une assurance publique si leurs revenus sont inférieurs à un certain plafond.
En revanche, les personnes ayant des revenus supérieurs à ce plafond, les travailleurs indépendants, et certains fonctionnaires peuvent choisir entre l’assurance publique et l’assurance privée.
Il est à noter que certaines catégories professionnelles, comme les fonctionnaires et les indépendants, peuvent être exemptées de l’obligation d’adhérer à l’assurance publique et opter directement pour une assurance privée. Par ailleurs, l’assurance dépendance, mise en place en 1995, est obligatoire et financée par des cotisations paritaires des salariés et des employeurs.
Procédure d’inscription à l’assurance maladie pour les expatriés
Pour les expatriés travaillant en Allemagne, la procédure d’inscription à l’assurance maladie dépend de leur statut et de leurs revenus. Les salariés doivent généralement s’inscrire à une caisse d’assurance maladie publique via leur employeur, qui se charge souvent des formalités administratives.
Les cotisations sont prélevées directement sur le salaire.
Si vous êtes un expatrié ayant le choix entre l’assurance publique et l’assurance privée, il est essentiel de comparer les offres des différentes caisses d’assurance ou des assureurs privés. Faire appel à un conseiller en assurance santé peut être utile pour choisir l’option la plus adaptée à vos besoins et à votre situation financière.
De plus, les expatriés doivent souvent fournir des documents spécifiques, tels que leur contrat de travail, leur carte de séjour, et des justificatifs de revenus, pour finaliser leur inscription. Il est important de s’inscrire dès votre arrivée en Allemagne afin d’éviter toute interruption de couverture et de respecter les obligations légales.Autres assurances requises pour les expatriés en Allemagne
Assurance responsabilité civile
L’assurance responsabilité civile (Private Haftpflichtversicherung) est fortement recommandée, bien qu’elle ne soit pas obligatoire, pour les expatriés en Allemagne. Elle protège contre les dommages causés à autrui, que ce soit dans la vie quotidienne, au travail ou pendant les loisirs. Cette assurance couvre les dommages corporels, matériels et financiers, et s’avère particulièrement utile en cas de litiges ou d’accidents où vous pourriez être tenu responsable.
En Allemagne, cette assurance est plus répandue qu’en France, avec environ 46 % des ménages qui y ont souscrit. Elle est essentielle pour les salariés, car elle peut couvrir les frais de justice en cas de litige avec l’employeur, des frais qui peuvent atteindre en moyenne 4 500 euros jusqu’au Tribunal de première instance.
Assurance automobile
L’assurance automobile est obligatoire pour tous les propriétaires de véhicules en Allemagne. La couverture minimale exigée est l’assurance responsabilité civile automobile (Kfz-Haftpflichtversicherung), qui prend en charge les dommages causés à autrui, notamment les piétons, les passagers, les autres véhicules et les bâtiments.
La loi allemande impose une garantie minimale de 7,5 millions d’euros pour les dommages corporels, 1,12 million d’euros pour les dommages matériels et 50 000 euros pour les pertes financières.
En complément de l’assurance responsabilité civile, les expatriés peuvent souscrire des assurances optionnelles comme la Teilkaskoversicherung (assurance partielle) et la Vollkaskoversicherung (assurance tous risques). La Teilkaskoversicherung couvre les dommages liés au vol, aux intempéries et aux collisions avec des animaux sauvages. La Vollkaskoversicherung offre une protection plus complète, incluant les dommages causés par des accidents même si vous en êtes responsable.
Assurance habitation
L’assurance habitation est une autre couverture importante pour les expatriés en Allemagne, bien qu’elle ne soit pas obligatoire. Elle peut être souscrite sous forme d’assurance multirisques habitation, qui protège votre logement et vos biens personnels contre divers risques tels que les dégâts des eaux, les incendies, les vols et les dommages causés par des intempéries.
Contrairement à la France, les assurances en Allemagne sont souvent souscrites séparément pour chaque risque. Il est donc essentiel de vérifier que vous ne payez pas pour une double couverture et de choisir des contrats adaptés à vos besoins spécifiques et à votre situation personnelle.
Implications légales en cas de non-conformité
Sanctions pour l’absence d’assurance santé
En Allemagne, ne pas avoir d’assurance santé est une infraction grave aux règles de sécurité sociale. Toute personne résidant sur le territoire allemand doit être couverte par une assurance maladie, qu’elle soit publique (Gesetzliche Krankenversicherung, GKV) ou privée (Private Krankenversicherung, PKV). Le non-respect de cette obligation peut entraîner des sanctions importantes.
Si vous n’êtes pas inscrit auprès d’une caisse d’assurance maladie, vous pourriez être tenu de payer les cotisations manquantes, accompagnées d’intérêts et de pénalités.
En cas de retard dans le paiement des cotisations, il est parfois possible de réduire ou d’annuler les dettes de cotisation, mais cela nécessite de solliciter l’aide d’un centre de conseil spécialisé. Les autorités allemandes sont strictes sur ce sujet, et le non-paiement des cotisations peut conduire à des mesures coercitives, telles que des procédures judiciaires.
Conséquences de ne pas avoir d’autres types d’assurances
En plus de l’assurance santé, le non-respect des obligations d’assurance dans d’autres domaines peut également avoir des conséquences légales. Par exemple, ne pas souscrire à une assurance automobile obligatoire peut entraîner des amendes sévères, voire la confiscation du véhicule.
Les montants des amendes varient : une première infraction mineure peut coûter jusqu’à 250 euros, tandis qu’une récidive peut atteindre 1 000 euros.
De même, l’absence d’assurance habitation ou d’assurance responsabilité civile, bien que non obligatoire, peut exposer à des risques financiers importants en cas de dommages ou d’accidents. Même si ces assurances ne sont pas légalement requises, leur absence peut entraîner des coûts élevés pour couvrir les dégâts ou les indemnisations en cas de litige.
Rôle de l’assurance dans la procédure de visa et de résidence
L’assurance santé joue un rôle essentiel dans les démarches de visa et de résidence en Allemagne. Les autorités exigent que les demandeurs de visa ou de résidence soient couverts par une assurance maladie adaptée. Le non-respect de cette exigence peut entraîner le refus du visa ou de la résidence, voire des sanctions plus sévères, telles que l’expulsion du territoire.
En particulier, les étudiants et les travailleurs étrangers doivent fournir des preuves de leur couverture d’assurance maladie lors de leur demande de visa. Une assurance maladie internationale peut être acceptée, mais elle doit respecter les standards allemands et couvrir les soins médicaux en Allemagne.
La falsification ou la dissimulation des informations concernant l’assurance santé est considérée comme une fraude grave. Cela peut entraîner des amendes allant de 5 000 à 10 000 euros, ainsi que des répercussions sur le statut de résidence.
S’expatrier en Allemagne nécessite une bonne compréhension des obligations légales en matière d’assurance santé et autres assurances. Il est important de savoir que l’affiliation à une assurance maladie, qu’elle soit publique (GKV) ou privée (PKV), est obligatoire pour tous les résidents, y compris les expatriés. Ces deux systèmes présentent des différences significatives en termes de cotisations et de prestations, et le choix dépend souvent du statut professionnel et du niveau de revenu.
Outre l’assurance maladie, les expatriés doivent également envisager d’autres assurances essentielles, telles que l’assurance responsabilité civile, l’assurance automobile et l’assurance habitation, afin de bénéficier d’une protection complète. Le non-respect de ces obligations peut entraîner des sanctions légales ainsi que des conséquences financières importantes.
Il est primordial de prendre le temps de comparer les différentes offres d’assurance disponibles et de consulter des experts pour sélectionner la couverture la plus adaptée à vos besoins. Par ailleurs, ne sous-estimez pas l’importance de l’assurance dépendance, qui constitue une branche autonome de la sécurité sociale en Allemagne.
Assurance santé expatrié Amérique latine
Quels sont les coûts de l’assurance santé pour expatriés en Amérique latine ?
Si vous prévoyez de vous expatrier en Amérique latine, l’assurance santé expatrié est un élément incontournable. Avec des pays variés comme le Mexique, le Costa Rica ou la Bolivie, cette région offre des opportunités uniques, mais aussi des défis en matière de santé. Les coûts des soins médicaux varient considérablement d’un pays à l’autre, rendant indispensable le choix d’une couverture adaptée.
Bien que les systèmes de santé locaux puissent être de qualité, ils comportent parfois des lacunes, surtout pour les expatriés peu familiers avec les règles et les coûts. Une assurance santé expatrié vous garantit une protection optimale et votre tranquillité d’esprit durant votre séjour.
Facteurs influençant les coûts de l'assurance santé
Type de couverture
Le type de couverture que vous choisissez joue un rôle essentiel dans la détermination des coûts de votre assurance santé. Les assurances santé internationales peuvent varier considérablement en fonction des garanties et des plafonds de remboursement proposés. Par exemple, une couverture basique, incluant uniquement l’hospitalisation et les soins ambulatoires, sera généralement moins coûteuse qu’un plan complet intégrant également l’évacuation sanitaire, les soins dentaires et les traitements de santé mentale.
Les options de couverture peuvent également inclure des garanties spécifiques, telles que la maternité, les soins pour les maladies chroniques ou les traitements alternatifs. Chaque garantie supplémentaire peut entraîner une augmentation des coûts de votre assurance.
Il est donc primordial de choisir un plan adapté à vos besoins spécifiques tout en respectant votre budget.
Le pays et la région
Le pays et la région où vous vous expatriez influencent également les coûts de l’assurance santé. Les dépenses liées aux soins de santé varient largement d’un pays à l’autre en Amérique latine.
Par exemple, les soins de santé au Panama sont généralement moins onéreux qu’aux États-Unis, mais restent plus chers que dans certains autres pays de la région, tels que le Costa Rica ou la Bolivie. Les zones urbaines tendent à afficher des coûts de santé plus élevés que les zones rurales, en raison de la concentration d’établissements de santé de haute qualité et de spécialistes.
En outre, les pays disposant de systèmes de santé publics moins développés peuvent nécessiter une assurance santé privée plus complète, ce qui engendre des coûts supplémentaires.
L’âge et l’état de santé de l’assuré
L’âge et l’état de santé de l’assuré sont des éléments déterminants dans le calcul des coûts de l’assurance santé. Les primes d’assurance augmentent généralement avec l’âge, car les risques de maladie et les besoins en soins de santé tendent à croître au fil des années. Les assureurs tiennent également compte de l’état de santé actuel et des antécédents médicaux pour évaluer les risques et fixer les tarifs.
Les maladies préexistantes ou les conditions de santé chroniques peuvent influencer les coûts de l’assurance, en augmentant la probabilité de dépenses médicales futures. Certains assureurs peuvent exclure ces maladies préexistantes ou imposer des délais de carence pour certains soins, ce qui peut impacter le coût global de la couverture.
Comparaison des coûts par pays
Coûts d’assurance en Argentine, au Brésil et au Mexique
Les coûts de l’assurance santé pour les expatriés en Amérique latine varient considérablement d’un pays à l’autre. En Argentine, les primes d’assurance santé sont souvent élevées en raison des coûts importants des soins de santé dans le secteur privé. Par exemple, un assureur peut facturer environ 569 € par an pour une garantie hospitalisation à 30 ans, et jusqu’à 1173 € par an à 50 ans.
Au Mexique, les coûts des soins de santé sont généralement comparables à ceux de certains pays européens, tout en restant moins chers qu’aux États-Unis. Cependant, ils sont nettement plus élevés qu’en France, ce qui classe le Mexique parmi les 20 pays les plus coûteux en matière d’assurance santé. Les primes annuelles pour une garantie hospitalisation peuvent aller de 888 € à 30 ans à 1492 € à 50 ans.
Au Brésil, bien que les coûts soient globalement inférieurs à ceux du Mexique ou de l’Argentine, les soins de santé privés restent chers. Une assurance santé complémentaire est souvent nécessaire pour accéder aux meilleures cliniques et hôpitaux. Les expatriés privilégient généralement les assurances privées afin d’éviter les délais d’attente et la saturation des services publics de santé.
Incidence des systèmes de santé locaux sur les primes
Les systèmes de santé locaux influencent fortement les coûts des assurances santé. En Argentine, la Sécurité Sociale couvre uniquement les frais en secteur public, ce qui oblige les expatriés à souscrire une assurance privée pour accéder aux meilleurs établissements et médecins du secteur privé. Bien que la couverture de la CFE soit utile pour les soins courants, elle est souvent insuffisante pour les hospitalisations et les traitements de longue durée, nécessitant une assurance complémentaire.
Au Mexique, le système mixte public/privé entraîne une sous-finance et une surcharge des soins publics. Cela pousse les expatriés à opter pour des assurances privées, qui offrent un accès plus rapide et de meilleure qualité aux médecins et aux établissements de santé. Ces assurances privées sont généralement plus coûteuses en raison de la qualité des services proposés et des coûts élevés des soins privés.
Au Brésil, bien que le système public soit accessible, il est souvent saturé. Les assurances privées deviennent alors indispensables pour bénéficier rapidement de soins de santé de qualité. Cette dépendance aux assurances privées contribue à augmenter les coûts, qui seraient plus bas si les services publics étaient plus performants.
Choisir la bonne assurance santé
Évaluation des besoins et des risques
Choisir la bonne assurance santé pour votre expatriation en Amérique latine commence par une évaluation approfondie de vos besoins et des risques potentiels. Prenez en compte votre état de santé général, les conditions préexistantes, ainsi que vos besoins en soins réguliers. Il est également essentiel de considérer les risques sanitaires spécifiques à votre destination, comme les maladies endémiques ou les épidémies locales.
Cette analyse initiale vous aidera à définir le niveau de couverture nécessaire. Par exemple, si vous avez des antécédents médicaux, assurez-vous que l’assurance choisie couvre ces conditions sans imposer de délais de carence excessifs ou de surprimes élevées.
De plus, si vous envisagez d’avoir des enfants durant votre expatriation, veillez à inclure une couverture maternité et périnatale dans votre contrat d’assurance.
Comparaison de différentes polices et fournisseurs
Comparer les différentes polices et fournisseurs d’assurance santé expatrié est une étape essentielle pour identifier l’option la mieux adaptée à vos besoins et à votre budget. Analysez les services proposés, tels que l’accès facilité aux soins, la prise en charge directe pour éviter l’avance de frais, et une assistance efficace en cas d’urgence. La qualité du réseau de soins partenaires et la réputation de l’assureur sont également des critères déterminants.
Lisez attentivement les conditions de chaque police pour comprendre ce qui est couvert et ce qui est exclu. Portez une attention particulière aux exclusions, aux délais de carence, et aux plafonds de couverture pour éviter les mauvaises surprises en cas de sinistre. Par ailleurs, comparez les coûts, notamment les primes, les franchises, et les options de paiement, afin de choisir l’offre la plus avantageuse.
Considérations particulières pour les expatriés à long terme
Si vous êtes expatrié à long terme, certaines considérations spécifiques méritent votre attention. Optez pour une couverture flexible et adaptée à vos déplacements fréquents, si nécessaire. Les assurances santé expatrié offrant une couverture mondiale peuvent être particulièrement utiles, car elles garantissent votre protection santé lors de vos voyages dans diverses régions.
Assurez-vous également que l’assurance choisie respecte les réglementations locales et les exigences en matière d’assurance dans votre pays de destination. Certains pays imposent une assurance locale ou une couverture minimale pour l’obtention du visa, ce qui doit être pris en compte lors de votre choix.
Enfin, la continuité des soins est primordiale pour les expatriés à long terme. Vérifiez que votre assurance permet de maintenir vos traitements même en cas de changement de pays ou de fournisseurs de soins. Cela inclut des services d’assistance multilingue et un accès à des professionnels de santé compétents partout dans le monde.
L’expatriation en Amérique latine peut être une expérience extrêmement enrichissante, à condition d’être bien préparé, notamment en ce qui concerne la santé. Comprendre les disparités dans la qualité et les coûts des soins médicaux entre les différents pays de la région est essentiel pour éviter les mauvaises surprises.
Opter pour une assurance santé internationale adaptée est primordial afin de bénéficier de soins de qualité tout en maîtrisant vos dépenses. Plusieurs facteurs influencent le coût de l’assurance, notamment le type de couverture choisi, le pays et la région où vous vous trouvez, ainsi que votre âge et votre état de santé. Pour garantir une couverture optimale, privilégiez des assureurs réputés comme April International et prenez le temps de comparer les différentes polices disponibles afin de sélectionner celle qui répond le mieux à vos besoins.
Ne laissez pas des imprévus médicaux compromettre votre expérience d’expatriation. Prenez le temps d’évaluer vos besoins, comparez les offres disponibles et souscrivez à une assurance santé internationale qui vous offrira la tranquillité d’esprit et la sécurité nécessaires.
Enfin, n’hésitez pas à consulter des sites spécialisés pour obtenir des conseils personnalisés. Demandez un devis dès aujourd’hui pour garantir votre bien-être et profiter pleinement de votre aventure en Amérique latine.
Quelle assurance santé choisir à Dubaï
Planifier votre vie à Dubaï implique de s’attarder sur plusieurs éléments essentiels, dont l’assurance santé, particulièrement critique. Les Émirats arabes unis, avec une attention spéciale sur Dubaï et Abu Dhabi, exigent depuis 2014 que tous les résidents, y compris les expatriés, soient couverts par une assurance santé privée, une responsabilité incombant majoritairement aux employeurs. Cette mesure vise à assurer un accès de qualité aux soins de santé pour tous, locaux ou étrangers. Toutefois, la couverture minimale offerte peut ne pas satisfaire les besoins spécifiques des expatriés, soulignant l’importance de sélectionner une assurance complète. Nous aborderons le système de santé de Dubaï, les options d’assurance pour les expatriés, et des astuces pour trouver une couverture adaptée à vos exigences et votre budget.
Comprendre le système de santé à Dubaï
La structure du système de santé
À Dubaï, la gestion et la régulation du système de santé sont assurées par la Dubai Health Authority (DHA), une organisation gouvernementale responsable des hôpitaux et des centres médicaux, qu’ils soient publics ou privés. La DHA chapeaute quatre hôpitaux majeurs, sept centres de spécialités et vingt cliniques pour les soins primaires.
La structure comprend aussi la Dubai Healthcare City, une zone franche établie en 2002 pour offrir des services de santé et de bien-être de premier ordre. Cette initiative encourage les visiteurs et les résidents à accéder à des services médicaux de qualité sans nécessiter de voyager à l’étranger. Dotés des technologies les plus avancées et conformes aux standards internationaux de santé, les établissements médicaux de Dubaï assurent des soins exceptionnels à tous les patients.
Obligations légales pour les expatriés
Depuis 2014, une assurance santé minimale est requise pour tous les résidents de Dubaï, y compris les expatriés, dans le but de diminuer les disparités d’accès aux soins de santé. Les employeurs doivent prendre en charge l’assurance santé de leurs employés, y compris pour leur conjoint et leurs enfants à charge.
La couverture minimale inclut les consultations chez le médecin généraliste, les urgences, les analyses et examens de base, les médicaments sur ordonnance, le suivi de grossesse et les opérations chirurgicales. Les soins dentaires et optiques sont habituellement couverts uniquement en cas d’urgence. Pour obtenir un visa et un permis de résidence, il est essentiel de démontrer que l’employeur a souscrit à l’assurance maladie obligatoire pour ses employés.
Cette réglementation est vitale pour assurer l’accès universel à des soins de santé de qualité à Dubaï.
Options d'assurance santé pour les expatriés
Assurance locale versus internationale
En vous établissant à Dubaï, vous êtes face à plusieurs choix concernant votre assurance santé, offrant divers avantages et contraintes. L’assurance locale, rendue obligatoire pour tous les résidents par la Dubaï Health Authority (DHA), inclut les soins de base comme les consultations chez le généraliste, les urgences, les hospitalisations, les prescriptions médicales et le suivi de grossesse.
Toutefois, cette couverture peut s’avérer insuffisante et ne pas toujours rencontrer les attentes des expatriés en matière de qualité et d’étendue des services. À l’inverse, une assurance santé internationale propose une couverture plus large et adaptable, souvent en accord avec les frais pratiqués dans le secteur privé. Ces assurances prennent en charge les consultations médicales, les hospitalisations, les soins dentaires et optiques, ainsi que les services de téléconsultation et de second avis médical.
Elles offrent aussi des prestations telles que le rapatriement médical et l’assistance juridique et médicale.
Éléments à considérer avant de choisir une assurance
Avant de sélectionner une assurance santé, il est primordial de réfléchir à plusieurs aspects essentiels. Définissez clairement vos besoins en santé, en prenant en compte vos habitudes de vie et vos antécédents médicaux.
Considérez également le coût et la qualité des soins dans votre pays d’accueil, les tarifs pouvant varier grandement. Assurez-vous que l’assurance répond aux standards locaux, comme la couverture minimale exigée par la DHA. Pensez aussi à évaluer les services proposés, tels que la couverture des soins optiques et dentaires, la maternité, et les services de téléconsultation et de second avis médical.
Exemples de plans d’assurance populaires
Les expatriés à Dubaï privilégient différents plans d’assurance santé. L’adhésion à la Caisse des Français de l’étranger (CFE), offrant une couverture de base alignée sur le système de la Sécurité sociale française, est une option fréquente. Néanmoins, il est souvent suggéré de la compléter par une assurance santé internationale pour obtenir des garanties supérieures et une couverture plus étendue.
Opter pour une assurance santé internationale « au premier euro » est une autre solution, garantissant une couverture intégrale sans nécessité d’adhésion préalable à la CFE. Ces assurances, modulables selon vos besoins, couvrent l’hospitalisation, les soins courants, dentaires et optiques, entre autres.
Pour ceux disposant d’un budget limité, des options économiques couvrant l’hospitalisation et les soins courants avec une franchise sont également disponibles. Bien que plus basiques, ces plans assurent une protection essentielle pour éviter les dépenses médicales imprévues et élevées en cas d’urgence.
Comment choisir la bonne assurance santé ?
Évaluer vos besoins de santé personnels
La première étape pour choisir une assurance santé est de bien comprendre vos besoins. Prenez en compte vos antécédents médicaux, votre mode de vie et les soins futurs dont vous pourriez avoir besoin.
Si vous souffrez de maladies chroniques, il est essentiel de choisir une assurance offrant une couverture complète pour ces conditions. De même, envisagez une couverture de maternité si vous prévoyez d’agrandir votre famille.
Pensez également aux services spécifiques tels que les soins optiques et dentaires, la téléconsultation et l’option du second avis médical. Ces détails vous aideront à choisir une assurance parfaitement adaptée à vos besoins et à votre vie quotidienne.
Considérer le rapport qualité/prix
Comparer les options d’assurance santé nécessite d’évaluer le rapport qualité/prix. Bien que les prix varient, il est essentiel de regarder au-delà du coût. Les assurances santé internationales, par exemple, bien qu’elles soient plus coûteuses, offrent une couverture plus large et des garanties supérieures.
Ces assurances peuvent fournir un accès à des soins privés de qualité et un remboursement intégral des frais, ce qui représente un avantage considérable sur le long terme.
Rechercher des avis et obtenir des devis
Il est conseillé de chercher des retours d’expérience et des avis d’autres expatriés ayant choisi des assurances similaires. Les forums, les groupes de discussion et les sites de comparaison offrent un aperçu précieux sur la qualité des services, l’efficacité des remboursements et la satisfaction client.
Obtenir des devis de différents assureurs est également essentiel. En comparant les offres, vous pourrez déterminer les meilleures solutions adaptées à vos besoins et à votre budget. L’utilisation de sites web et de comparateurs en ligne simplifie la comparaison des différents plans, rendant le choix de votre assurance santé bien plus aisé.
Préparer votre installation et votre activité professionnelle à Dubaï implique de faire un choix important concernant votre assurance santé. Cette décision impacte directement votre bien-être et votre sécurité financière. Il est donc primordial de bien comprendre le système de santé de Dubaï, de vous informer sur les exigences légales relatives à l’assurance santé et d’examiner attentivement les offres d’assurance, qu’elles soient locales ou internationales, pour identifier l’option qui répond le mieux à vos besoins spécifiques et à votre budget.
Il est également important de considérer des aspects tels que la couverture géographique, le réseau de fournisseurs de soins de santé et la disponibilité de services d’assistance en plusieurs langues, qui sont particulièrement importants pour les expatriés. Prendre le temps d’évaluer vos besoins de santé personnels, de rechercher le meilleur rapport qualité-prix et de consulter des avis ainsi que de demander plusieurs devis sont des démarches essentielles pour faire un choix éclairé. Ne négligez jamais l’importance de lire avec attention les termes et conditions de votre contrat d’assurance pour vous assurer qu’il n’y ait pas d’exclusions ou de limitations qui pourraient vous surprendre plus tard.
En définitive, ne tardez pas à souscrire une assurance santé. Une couverture adéquate est votre meilleur rempart contre les dépenses imprévues et garantit votre accès aux soins de la plus haute qualité. Prendre une décision rapide et informée sur votre assurance santé vous permettra de vivre votre aventure d’expatriation à Dubaï avec une tranquillité d’esprit et une sécurité optimales.
Foire Aux Questions
Quelles sont les principales différences entre une assurance voyage et une assurance santé internationale pour les expatriés?
La distinction clé entre une assurance voyage et une assurance santé internationale pour les expatriés se trouve dans la durée de couverture, l’étendue des garanties, et les besoins spécifiques adressés par chacune :
- Durée de la couverture : L’assurance voyage est conçue pour des séjours courts, typiquement moins de 90 jours, tandis que l’assurance santé internationale s’adresse à des résidences de longue durée, souvent au-delà de 12 mois.
- Portée des garanties : L’assurance voyage couvre principalement les urgences médicales, les annulations de voyage et la perte de bagages. En revanche, l’assurance santé internationale offre une couverture médicale exhaustive, incluant les conditions préexistantes, les hospitalisations et les soins de longue durée.
- Besoins spécifiques : Contrairement à l’assurance voyage, l’assurance santé internationale peut aussi couvrir des besoins non médicaux tels que la responsabilité civile et la protection du revenu en cas d’incapacité de travail.
Quels sont les principaux éléments de couverture inclus dans l'assurance santé obligatoire fournie par les employeurs à Dubaï?
L’assurance santé obligatoire à Dubaï doit inclure l’hospitalisation, les urgences, la médecine courante, et la maternité. Ces éléments respectent la loi sur l’assurance maladie de Dubaï, exigeant des employeurs qu’ils fournissent à leurs salariés une couverture minimale.
Quelles sont les limites de la couverture santé minimale obligatoire et pourquoi pourrait-il être nécessaire de compléter cette couverture avec une assurance santé internationale?
La couverture santé minimale obligatoire présente des limites, notamment une prise en charge limitée aux frais essentiels à hauteur de 100% du tarif conventionné, excluant les dépassements d’honoraires, les soins spécifiques et coûteux, ou les franchises médicales. Pour ceux qui voyagent ou résident à l’étranger, il est conseillé de compléter cette couverture avec une assurance santé internationale, offrant une protection médicale complète dans n’importe quel pays, y compris pour les soins non couverts par la mutuelle minimale.
Quelles sont les conséquences pour un expatrié qui ne respecte pas l'obligation d'avoir une assurance santé à Dubaï ou Abu Dhabi?
Les expatriés qui ne souscrivent pas à l’assurance santé obligatoire à Dubaï ou Abu Dhabi s’exposent à des conséquences importantes. Ils peuvent se voir refuser la délivrance ou le renouvellement de leur visa de résidence et être sujet à des amendes mensuelles, souvent d’un montant de 130 euros.
Ces règlements assurent que tous les résidents ont accès aux soins de santé nécessaires.
Assurance expatrié, Top 5 des erreurs à éviter
Si vous prévoyez de partir vivre à l’étranger, il est important de penser à votre couverture santé. Quitter le régime de sécurité sociale français pour affronter des systèmes de santé étrangers, souvent différents et coûteux, nécessite une assurance santé expatrié adéquate pour garantir votre protection et bien-être à l’étranger.
La Caisse des Français de l’Étranger (CFE) et diverses mutuelles santé pour expatriés offrent aux expatriés une couverture similaire à celle de la France, assurant l’accès aux soins médicaux partout dans le monde tout en préservant leurs droits sociaux.
Choisir la bonne assurance n’est cependant pas facile et des erreurs peuvent compromettre votre couverture et impacter votre budget.
Les cinq erreurs les plus courantes à éviter pour faire le choix le plus éclairé.
Erreur 1 : Sous-estimer les besoins de couverture santé spécifiques au pays de destination
Recherche préalable sur les risques de santé locaux
Lors de votre expatriation, il est important de ne pas sous-estimer les besoins de couverture santé spécifiques au pays de destination. Chaque pays présente des risques sanitaires uniques qui peuvent avoir un impact significatif sur votre santé. Par exemple, certains pays d’Afrique et d’Asie sont particulièrement exposés à des maladies infectieuses comme le paludisme, la dengue, le choléra, et même des épidémies comme Ebola ou la poliomyélite.
Une recherche préalable sur les risques de santé locaux vous permettra de comprendre les défis sanitaires que vous pourriez affronter. Cela inclut non seulement les maladies infectieuses, mais aussi les conditions d’hygiène insuffisantes, le sous-équipement des structures hospitalières, et l’accès difficile aux médicaments et traitements.
Adaptation de l’assurance aux conditions médicales du pays
Une fois que vous avez identifié les risques de santé spécifiques au pays de destination, il est essentiel d’adapter votre assurance santé en conséquence. Cela signifie choisir une assurance qui couvre les soins médicaux nécessaires pour traiter les maladies locales. Par exemple, si vous vous expatriez dans un pays où le paludisme est prévalent, assurez-vous que votre assurance couvre les traitements antipaludéens et les soins d’urgence associés.
De plus, considérez la qualité et l’accessibilité des soins de santé dans le pays de destination. Dans certains pays, les coûts des soins de santé peuvent être exorbitants, même pour des consultations de routine. Votre assurance doit donc prendre en compte ces coûts et offrir une couverture adéquate pour vous permettre d’accéder aux meilleurs soins possibles sans vous soucier de la charge financière.
Erreur 2 : Opter pour la première offre sans comparer
Importance de la comparaison des offres
Choisir directement la première offre d’assurance santé pour expatriés sans prendre le temps de comparer est une erreur fréquente et qui peut s’avérer onéreuse. Les assureurs offrent des plans variés incluant des couvertures, des tarifs et des modalités de remboursement distincts. En omettant de comparer, vous pourriez passer à côté d’options plus avantageuses, mieux adaptées à vos besoins et à votre budget.
Comparer les offres d’assurance santé pour expatriés vous aide à dénicher les meilleures couvertures, à comprendre les plafonds de remboursement, à évaluer les frais pour les soins courants, l’optique, le dentaire, ainsi que les conditions en cas d’hospitalisation. Cette démarche est essentielle pour éviter les mauvaises surprises liées à d’éventuelles exclusions ou limitations non prévues dans votre contrat d’assurance.
Utilisation des comparateurs en ligne
Les comparateurs en ligne sont des outils précieux qui simplifient cette recherche. Ils permettent d’effectuer une comparaison rapide et efficace entre les différentes offres d’assurance santé disponibles. En remplissant un formulaire unique, vous accédez en quelques minutes à des devis personnalisés de divers assureurs, organisés par coût et niveau de couverture.
Les comparateurs offrent une vision claire et transparente des différentes formules d’assurance, incluant les prix, les couvertures et les modalités de remboursement. Elles vous aident aussi à repérer les économies possibles et à sélectionner l’offre qui répond le mieux à vos exigences personnelles et à votre budget.
En outre, il est souvent possible de bénéficier de l’accompagnement d’experts en assurance santé pour expatriés, prêts à vous conseiller et à répondre à vos interrogations, un atout non négligeable en situation d’expatriation.
Erreur 3 : Négliger les exclusions et les limitations de la police
Comprendre les termes et conditions
Choisir une assurance santé expatrié demande de s’immerger dans les termes et conditions offerts. Les documents comme les conditions générales et le tableau des garanties sont essentiels. Ils clarifient les couvertures, les exclusions, les limitations et les démarches nécessaires, prévenant ainsi de potentielles déconvenues lorsqu’un besoin de soins médicaux survient à l’étranger.
Les lois du pays de résidence et les sanctions internationales peuvent modifier les conditions de votre assurance. Il est essentiel de s’assurer de la légalité et de l’équité des clauses de votre contrat.
Vérification des clauses d’exclusion spécifiques
Les exclusions et limitations sont fondamentales dans les assurances santé pour expatriés. Certaines polices peuvent ne pas couvrir les traitements non approuvés, les soins esthétiques ou la chirurgie plastique, sauf si elle résulte d’un accident.
La gestion des maladies préexistantes varie : certaines sont exclues, d’autres partiellement couvertes ou soumises à un délai de carence. Une couverture intégrale est parfois possible, au prix d’une prime plus élevée.
Il est également vital de comprendre les plafonds de certaines prestations, comme les greffes d’organes, les soins psychiatriques ou les coûts d’hospitalisation. Ces limites diffèrent selon les assurances et leur connaissance est essentielle pour éviter des surprises.
Erreur 4 : Ignorer les options de couverture à long terme
Planification à long terme et renouvelabilité de la police
Lors de la sélection d’une assurance santé pour expatriés, il est essentiel de prendre en compte les options de couverture sur le long terme. Beaucoup d’expatriés se focalisent uniquement sur leurs besoins immédiats, négligeant la capacité de renouvellement et la pérennité de leur police d’assurance à l’avenir. Une assurance santé pour expatriés devrait être flexible pour s’adapter à l’évolution de vos besoins, surtout si vous envisagez de vivre à l’étranger sur le long terme ou de vous y installer de manière permanente.
Veillez à ce que votre police d’assurance propose des options de renouvellement automatique ou des possibilités de renouvellement à long terme qui garantissent une continuité de la couverture sans interruption. Cela vous protège contre les risques de perdre votre couverture en cas de maladie ou d’accident, assurant ainsi la continuité des soins médicaux indispensables.
Considération de l’évolution future des besoins de santé
Il est aussi important de réfléchir à l’évolution future de vos besoins de santé. Avec le temps, il est probable que vos exigences en matière de soins de santé évoluent, que ce soit en raison du vieillissement, de l’apparition de nouvelles conditions médicales, ou de besoins particuliers liés à la maternité ou à la santé mentale.
Une assurance santé adaptée aux expatriés doit offrir la flexibilité nécessaire pour ajuster votre couverture en fonction de ces changements. Cherchez des polices qui vous permettent de modifier ou d’élargir votre couverture au fil du temps, sans imposer de pénalités sévères ou d’exclusions inappropriées. Cela comprend la possibilité d’ajouter ou de retirer des options de couverture, telles que les soins dentaires, la couverture maternité, ou les soins de santé mentale, en fonction de vos besoins qui évoluent.
Erreur 5 : Souscrire une assurance sans assistance multilingue
Avantages de l’assistance en plusieurs langues
Devenir expatrié implique souvent de faire face à la barrière de la langue, un défi de taille, surtout lorsqu’il s’agit de situations nécessitant des soins médicaux urgents. Opter pour une assurance santé internationale sans assistance multilingue ne fait qu’accentuer ce problème. Les assurances proposant un service d’assistance dans plusieurs langues offrent une couverture plus étendue et pratique, facilitant la communication des expatriés avec les fournisseurs de soins et les services d’assistance, même sans maîtrise de la langue locale.
L’assistance multilingue s’avère essentielle pour se repérer dans les systèmes de santé étrangers, comprendre les diagnostics et les traitements, ainsi que pour gérer les démarches administratives liées aux soins médicaux. Elle garantit l’accès aux informations vitales et la capacité à prendre des décisions éclairées concernant votre santé, sans être limité par des difficultés de communication.
Importance du support client dans la gestion des situations d'urgence
Dans le cadre d’une urgence médicale, disposer d’un support client multilingue est vital. Les urgences exigent des réponses rapides et précises, et pouvoir communiquer sans entrave avec les services d’assistance peut changer la donne. Une assurance santé internationale offrant un support client disponible 24h/24 et 7j/7 en plusieurs langues vous assure une aide immédiate, peu importe le moment et l’endroit.
Le support client multilingue inclut souvent des services comme la consultation médicale à distance, l’organisation d’évacuations médicales et l’assistance pour les démarches hospitalières. Ces services vous assurent un accès aux soins nécessaires sans vous préoccuper des barrières linguistiques, offrant une tranquillité d’esprit et une commodité précieuses dans des moments potentiellement stressants et incertains.
Concrètement, choisir une assurance santé pour expatriés est essentiel pour assurer votre bien-être et votre sécurité financière à l’étranger. Il est important d’éviter les erreurs communes telles que la sous-estimation de vos besoins de couverture santé spécifiques au pays de destination, le choix de la première offre sans comparaison, l’ignorance des exclusions et limitations de la police, le manque de considération pour les options de couverture à long terme, et la souscription sans assistance multilingue.
Il est recommandé de rechercher une couverture complète qui propose un réseau fiable de prestataires de soins, des garanties adaptées à vos besoins, et une assistance disponible 24/7 en plusieurs langues. Prenez le temps de comparer les différentes offres, de comprendre les exclusions et les limitations, et de planifier à long terme pour assurer une couverture continue et efficace.
Ne reportez pas la souscription à une assurance santé internationale offrant flexibilité, portabilité, et la protection nécessaire pour vous orienter dans les systèmes de santé étrangers. Une approche proactive et bien informée vous garantira de tirer le meilleur de votre expatriation, tout en vous procurant la tranquillité d’esprit concernant votre santé et votre sécurité financière.
Foire Aux Questions
Quelles sont les principales différences entre une assurance voyage et une assurance santé internationale pour les expatriés?
La distinction clé entre une assurance voyage et une assurance santé internationale pour les expatriés se trouve dans la durée de couverture, l’étendue des garanties, et les besoins spécifiques adressés par chacune :
- Durée de la couverture : L’assurance voyage est conçue pour des séjours courts, typiquement moins de 90 jours, tandis que l’assurance santé internationale s’adresse à des résidences de longue durée, souvent au-delà de 12 mois.
- Portée des garanties : L’assurance voyage couvre principalement les urgences médicales, les annulations de voyage et la perte de bagages. En revanche, l’assurance santé internationale offre une couverture médicale exhaustive, incluant les conditions préexistantes, les hospitalisations et les soins de longue durée.
- Besoins spécifiques : Contrairement à l’assurance voyage, l’assurance santé internationale peut aussi couvrir des besoins non médicaux tels que la responsabilité civile et la protection du revenu en cas d’incapacité de travail.
Comment vérifier si une assurance santé internationale couvre les maladies préexistantes et quelles sont les implications sur les cotisations?
Pour s’assurer qu’une assurance santé internationale prend en charge les maladies préexistantes, il est essentiel de lire attentivement les conditions de la police. Les assurances avec examen médical complet offrent souvent cette couverture, sauf mention contraire. Néanmoins, certaines peuvent appliquer un délai de carence, exigeant jusqu’à 24 mois sans symptômes ni traitement avant d’accepter de couvrir ces conditions.
Cette couverture peut significativement influencer le coût des primes, les rendant plus élevées pour une protection exhaustive des conditions préexistantes.
Pourquoi est-il important de comparer les offres de différents fournisseurs d’assurance santé internationale avant de souscrire?
Comparer les offres des assureurs est essentiel pour plusieurs raisons :
- Les coûts peuvent varier largement selon l’âge, la zone géographique, et des pays comme les États-Unis et le Canada peuvent présenter des coûts particulièrement élevés.
- Il est important de tenir compte des exclusions et limitations, telles que pour les maladies préexistantes ou la pratique de sports extrêmes, pour s’assurer que la couverture réponde bien à vos besoins.
- La personnalisation des options de couverture (soins dentaires, optiques, préventifs) varie entre les assureurs, soulignant l’importance de choisir une police qui s’adapte parfaitement à votre situation.
Quelles garanties d’assistance et de rapatriement doivent être incluses dans une assurance santé internationale pour un expatrié?
Une assurance santé internationale pour expatriés doit offrir des garanties d’assistance et de rapatriement essentielles, notamment :
- Rapatriement médical : Prise en charge du transport et des frais pour retourner dans le pays d’origine ou vers un établissement médical approprié en cas de grave problème de santé.
- Frais d’hospitalisation : Remboursement des frais d’hospitalisation jusqu’au rapatriement, y compris dans un pays voisin si nécessaire.
- Envoi de médicaments : Livraison de médicaments non disponibles sur place.
- Envoi d’un médecin : Dépêchement d’un médecin sur place si requis.
- Rapatriement du corps : Prise en charge du rapatriement du corps en cas de décès.
- Frais de recherche et de secours : Couverture des frais de recherche et de secours suite à une catastrophe naturelle ou un accident.
- Assistance juridique : Soutien juridique à l’étranger, y compris pour une caution pénale.
- Avance de fonds : Avance en cas de vol ou de perte de cartes bancaires.
- Retour anticipé et frais de séjour : Prise en charge du retour anticipé et des frais de séjour pour un proche en cas d’hospitalisation prolongée.
Assurance santé pour expatriés en Thaïlande
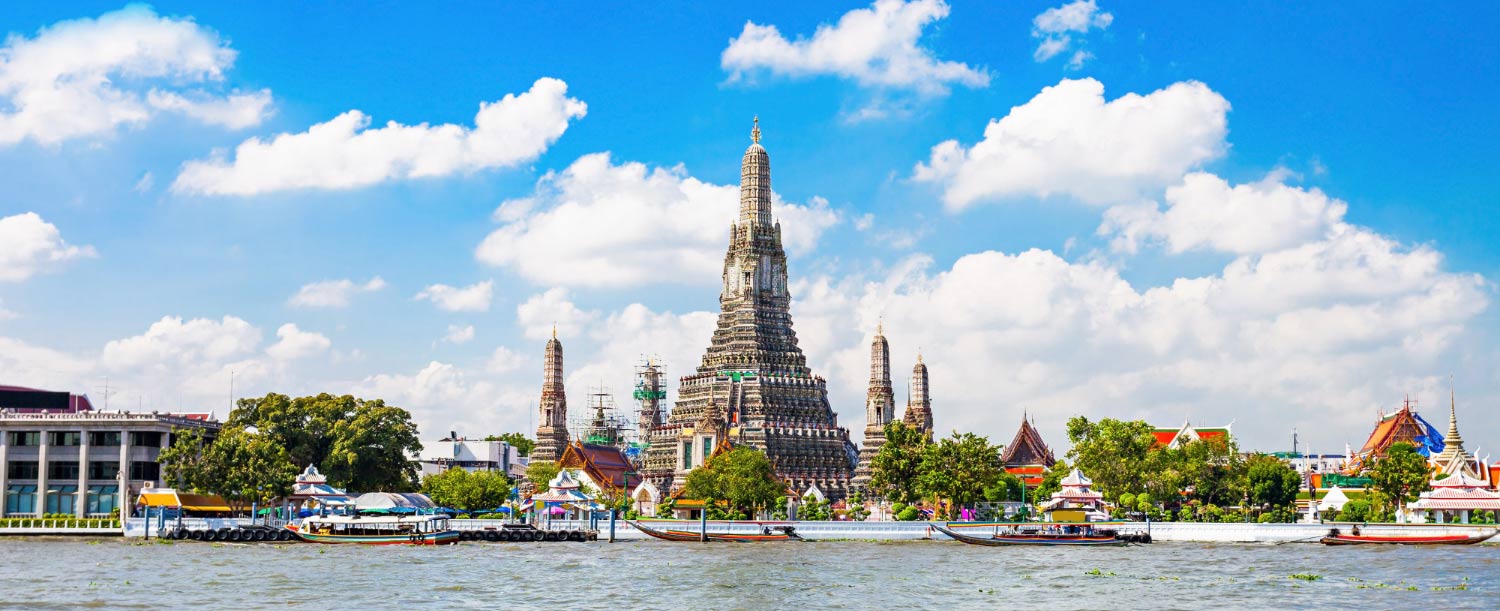
Envisagez-vous de vous installer en Thaïlande ? Il est important de comprendre comment cela affecte votre couverture santé. Malgré l’excellence de ses infrastructures médicales et la qualification de ses médecins, les coûts de santé en Thaïlande, surtout dans le privé, peuvent être élevés.
Les expatriés ne sont pas automatiquement couverts par la santé locale et ne sont pas inclus dans le système de Sécurité sociale thaïlandais (SSS) sans un accord de santé entre la France et la Thaïlande. Votre sécurité sociale française ne couvre pas au-delà de trois à six mois hors de France.
Il est donc essentiel de souscrire une assurance santé pour expatriés, assurant votre sécurité financière et l’accès à des soins de qualité. Cette assurance vous protège contre les coûts imprévus et couvre les soins médicaux, y compris hospitalisation et frais courants.
Comprendre le système de santé thaïlandais
Le système de santé public versus privé
Le système de santé en Thaïlande présente une nette distinction entre les secteurs public et privé. Les hôpitaux publics, plus économiques, font face à des défis tels que la surpopulation et des délais d’attente prolongés. Bien qu’ils soient essentiels pour offrir des soins accessibles à la majorité, ces établissements peuvent être limités en ressources et en technologies avancées comparativement aux hôpitaux privés. Les hôpitaux privés, en particulier ceux des zones urbaines comme Bangkok, garantissent des services de qualité supérieure avec des équipements modernes et des attentes réduites. Des établissements renommés, tels que le Bumrungrad International Hospital, attirent les expatriés et les touristes médicaux grâce à leur excellente réputation et leurs accréditations internationales.
Les coûts diffèrent considérablement entre les hôpitaux publics et privés. Une consultation dans un hôpital public peut coûter environ 270 bahts, tandis qu’une consultation dans un établissement privé à Bangkok peut s’élever à 5178 bahts.
Qualité des soins et disponibilité des services
La Thaïlande est reconnue pour l’excellente qualité de ses équipements médicaux et la compétence de son personnel soignant. Grâce à des investissements significatifs dans la technologie médicale, le pays est devenu un centre de bien-être et de services médicaux de premier plan à l’échelle internationale. Le plan stratégique national visant à positionner la Thaïlande comme le principal pôle médical d’Asie a amélioré la qualité des soins dans plusieurs domaines, notamment le bien-être, les services médicaux, l’éducation médicale et les produits médicaux.
Les hôpitaux privés, dotés de personnels hautement qualifiés et souvent formés à l’international, ainsi que d’infrastructures de pointe, sont particulièrement attractifs pour les expatriés et les touristes médicaux en quête de soins efficaces et de qualité. Cependant, le défi de trouver un médecin généraliste fiable pour les problèmes de santé mineurs reste un aspect unique du système de santé thaïlandais.
Depuis 2002, le système de couverture universelle (UCS) assure à tous les citoyens thaïlandais l’accès aux soins de santé, avec de nombreux services financés par les recettes fiscales. Néanmoins, les expatriés peuvent avoir besoin de recourir à des services privés ou de souscrire une assurance santé privée pour obtenir une couverture complète.
Options d'assurance santé pour les expatriés
Assurance locale vs assurance internationale
Se préparer à vivre en Thaïlande inclut la sélection d’une assurance santé adaptée. Vous avez le choix entre l’assurance locale et l’assurance internationale, chacune avec ses propres avantages et inconvénients.
L’assurance santé locale en Thaïlande est souvent plus abordable, ce qui séduit ceux qui ont un budget restreint. Toutefois, elle présente des limites, notamment une couverture principalement restreinte à la Thaïlande et des plafonds de remboursement qui peuvent être vite atteints. De plus, elle ne couvre généralement pas les soins à l’étranger, la rendant moins idéale pour les expatriés qui voyagent souvent.
À l’opposé, l’assurance internationale propose une couverture plus large et flexible, idéale pour ceux qui cherchent une protection globale. Des organismes comme la Caisse des Français de l’Étranger (CFE) et des compagnies spécialisées offrent des services complets, incluant le rapatriement, les soins dentaires, et optiques, adaptés aux besoins des expatriés.
Bien que plus onéreuse, l’assurance internationale assure des plafonds de remboursement supérieurs et une couverture étendue, offrant une tranquillité d’esprit contre les imprévus de santé.
Points clés à considérer avant la souscription
Choisir la bonne assurance santé exige une évaluation minutieuse de plusieurs facteurs. Commencez par analyser vos besoins de santé, y compris vos habitudes, antécédents médicaux, et risques potentiels durant votre séjour en Thaïlande. Cela déterminera les garanties indispensables pour votre couverture.
Prenez en compte le coût et la qualité des soins médicaux en Thaïlande pour s’assurer que votre assurance les couvre adéquatement. La réputation et la qualité du réseau d’hôpitaux et de médecins affiliés à votre assurance sont également très importantes.
Il est vital de lire attentivement les conditions et les exclusions de votre contrat d’assurance. Comprenez bien ce qui est inclus et ce qui ne l’est pas, ainsi que les limites de remboursement et les exclusions possibles.
Enfin, considérez la flexibilité et la portabilité de l’assurance. Si vous avez des plans de voyage ou de déménagement, assurez-vous que votre assurance vous accompagne sans interruption.
En évaluant soigneusement ces aspects, vous pourrez choisir une assurance santé qui répond à vos besoins, vous protégeant ainsi vous et votre famille pendant votre aventure en Thaïlande.
Conseils pratiques pour naviguer dans le système de santé en tant qu’expatrié
Accès aux soins de santé d’urgence
Si vous êtes en Thaïlande et avez besoin d’une intervention médicale d’urgence, il est vital de connaître les procédures et les ressources à votre disposition. Le numéro à composer pour les urgences en Thaïlande est le 1669. Pour les voyageurs, un service d’urgence spécifique est disponible au 1155. Le ministère de la Santé publique thaïlandais assure une couverture universelle d’urgence, permettant à quiconque a besoin de soins d’urgence de les recevoir gratuitement, que ce soit dans un établissement public ou privé, et ce, pendant 72 heures.
Cette disposition vous assure de recevoir rapidement les soins nécessaires sans vous préoccuper des frais initiaux. Il est aussi conseillé de garder à portée de main les informations de votre assurance santé et les contacts d’urgence. De nombreuses assurances internationales proposent des services d’évacuation sanitaire et de rapatriement, essentiels dans les cas graves.
Gérer les barrières linguistiques et culturelles
Les différences de langue et de culture peuvent poser des défis pour les expatriés en Thaïlande. Pour une expérience sans heurts avec le système de santé, il est essentiel de trouver des moyens de communiquer efficacement avec les soignants. Plusieurs hôpitaux privés, en particulier à Bangkok, offrent des services médicaux bilingues, avec du personnel parlant anglais et parfois d’autres langues, facilitant ainsi grandement les échanges.
Les établissements proposant des services bilingues sont souvent ceux qui attirent le plus de patients internationaux. Par ailleurs, certaines assurances santé pour expatriés offrent une assistance multilingue, incluant des services d’interprétation sur place ou à distance, ainsi que la traduction de documents médicaux, assurant une communication claire et précise.
La sensibilité aux différences culturelles est tout aussi importante. Les soignants qui comprennent et respectent les origines culturelles, les croyances et les pratiques des patients sont en mesure de fournir des soins plus personnalisés et adaptés, renforçant ainsi la confiance et le confort des patients dans un environnement médical étranger.
Il est également judicieux de se renseigner sur les coutumes et les attentes culturelles en matière de soins de santé avant votre arrivée en Thaïlande. Cela peut aider à éviter les malentendus et assurer que les soins reçus soient les plus adaptés et respectueux possible de votre culture.
Pour résumer, déménager en Thaïlande peut être une aventure incroyablement enrichissante. Cependant, cela exige une préparation minutieuse, surtout en ce qui concerne votre santé. Il est essentiel de se familiariser avec le système de santé thaïlandais. Bien qu’il offre des soins de haute qualité et modernes, les frais dans le secteur privé peuvent être élevés.
Il est donc essentiel de choisir une assurance santé, qu’elle soit locale ou internationale, pour bénéficier d’une couverture complète et éviter les dépenses imprévues. Les expatriés doivent aussi se préparer à surmonter les obstacles linguistiques et culturels. Heureusement, de nombreuses assurances proposent des services d’assistance en plusieurs langues.
Ne négligez pas l’importance de l’accès aux soins d’urgence et la flexibilité des options de traitement. Prendre une assurance santé adaptée à vos besoins est une étape clé pour assurer votre tranquillité d’esprit et garantir l’accès à des soins de qualité pendant votre séjour en Thaïlande.
Prenez le temps nécessaire pour comparer les différentes options d’assurance et sélectionner celle qui répond le mieux à vos besoins spécifiques. Cela vous permettra de vivre votre expatriation en toute sérénité.
Foire Aux Questions
Quelles sont les garanties minimales que doit couvrir une assurance santé pour expatriés en Thaïlande?
La Malaisie se distingue comme le pays le plus avantageux pour la retraite, offrant une exonération d’impôt sur le revenu à vie, sous conditions spécifiques telles qu’une pension mensuelle supérieure à 2 100 euros ou un dépôt minimum de 33 000 euros dans une banque locale. Cette fiscalité attrayante, associée à un coût de la vie modéré, rend la Malaisie particulièrement séduisante pour les retraités.
Pourquoi une assurance voyage ne suffit-elle pas pour couvrir les besoins de santé d’un expatrié en Thaïlande?
Une assurance voyage est souvent insuffisante pour les expatriés en Thaïlande car elle est limitée en durée et en couverture. Conçue pour des séjours temporaires, elle ne répond pas aux besoins d’une couverture santé continue et complète, essentielle pour les soins réguliers, les hospitalisations onéreuses, et les coûts élevés des établissements privés en Thaïlande.
Quels sont les avantages et les limites de l’adhésion à la CFE (Caisse des Français de l'Étranger) pour les expatriés en Thaïlande?
Adhérer à la CFE offre aux expatriés en Thaïlande des avantages comme une couverture santé mondiale, l’absence de délai de carence lors des déménagements internationaux, et des tarifs adaptés à l’âge. Elle permet aussi la continuité des droits avec le système de Sécurité sociale français, y compris au retour en France. Toutefois, ses limites résident dans le remboursement selon le barème de la CFE plutôt que les coûts réels, ce qui peut nécessiter une assurance complémentaire. De plus, la CFE ne couvre pas le rapatriement sanitaire, le transport du corps en cas de décès, la responsabilité civile, ni les avances de frais d’hospitalisation hors des hôpitaux conventionnés.
Assurance expatrié vs assurance voyage : quelles différences ?
Les Français à l’étranger sont confrontés à un choix complexe entre diverses assurances pour sécuriser leur protection sociale. L’assurance expatrié et l’assurance voyage sont deux options courantes, chacune répondant à des besoins différents.
Après trois mois à l’étranger, les expatriés perdent le bénéfice de la sécurité sociale française, sauf exceptions. Il est donc essentiel de choisir une assurance adaptée pour couvrir les risques médicaux et les frais de santé potentiellement élevés. La Caisse des Français de l’Étranger (CFE) et les assurances santé internationales se distinguent comme solutions idéales, offrant une couverture plus adaptée que les assurances voyage traditionnelles. Cet article explore les différences clés entre ces options, aidant à choisir la plus adaptée.
1. Objectif et durée de couverture
Assurance expatrié
L’assurance expatrié est spécialement conçue pour les personnes qui partent à l’étranger pour une longue durée, souvent plus de trois mois. Son but est d’offrir une protection santé complète et adaptée aux normes du pays d’accueil. La couverture est généralement sans limite de temps ou établie pour une longue période, assurant ainsi une protection continue aux expatriés durant leur séjour à l’étranger.
Cette assurance est essentielle pour ceux qui ne sont plus couverts par la sécurité sociale de leur pays d’origine, comme c’est le cas avec la sécurité sociale française, et qui recherchent une solution fiable pour leurs besoins médicaux.
2. Étendue de la couverture
Couverture médicale
L’assurance pour expatriés propose une couverture médicale complète et ininterrompue, adaptée aux personnes résidant à l’étranger sur le long terme. Cette protection couvre les frais d’hospitalisation, les visites chez le médecin généraliste ou spécialiste, les analyses médicales, les médicaments sur ordonnance, ainsi que les soins dentaires et préventifs.
De plus, les assurances santé pour expatriés offrent souvent des services supplémentaires tels que la consultation de médecins en ligne, l’accès à un second avis médical indépendant, et le soutien en santé mentale. Elles peuvent aussi prendre en charge les évacuations et rapatriements médicaux en cas d’urgence, assurant l’accès aux meilleurs soins disponibles, y compris le retour au pays d’origine ou le transfert vers un établissement spécialisé.
À l’inverse, l’assurance voyage se focalise surtout sur les urgences médicales, comme les accidents ou les maladies soudaines, sans couvrir les soins réguliers, les maladies chroniques ou les conditions préexistantes. Bien que certaines assurances voyage offrent des garanties spécifiques, comme pour les frais d’optique ou les complications de grossesse, elles restent limitées et ne remplacent pas une assurance santé complète.
Couverture non médicale
Bien que centrée sur la santé, l’assurance expatrié peut inclure des garanties non médicales, comme l’assistance juridique ou l’aide en cas de problèmes administratifs à l’étranger. Ces garanties sont cependant secondaires par rapport à la protection médicale principale.
Par contraste, l’assurance voyage propose une variété de protections non médicales plus étendue, incluant l’annulation de voyage, les retards et pertes de bagages, les dommages aux véhicules de location, la perte de documents de voyage, et la couverture pour des activités à risque comme l’alpinisme. Ces assurances offrent une couverture plus complète contre les aléas du voyage.
3. Conditions et coûts
Prime et franchises
Choisir une assurance expatrié implique de considérer plusieurs facteurs qui influent sur le montant des primes. L’âge, le lieu de résidence et les antécédents médicaux sont déterminants dans cette évaluation. Typiquement, les primes s’accroissent avec l’âge en raison de risques de santé plus élevés.
Il est également essentiel de prendre en compte les franchises. En optant pour une franchise sur votre contrat, vous pouvez réduire le montant de vos primes annuelles. Ces franchises varient significativement, de quelques dizaines à plusieurs milliers d’euros, et peuvent permettre des réductions de prime allant de 6% à 51% en fonction de leur montant. Elles s’appliquent principalement aux dépenses médicales comme l’hospitalisation et les frais médicaux habituels, mais excluent les vaccinations, l’optique, les bilans de santé et les garanties optionnelles.
À l’inverse, les assurances voyage présentent des coûts plus bas et moins variables, étant conçues pour des périodes de couverture plus courtes. Leurs primes sont généralement déterminées par la durée du voyage et le type de couverture, sans considérer les antécédents médicaux ou l’âge de l’assuré de la même manière que pour les assurances expatriés.
Conditions d’éligibilité
Pour accéder à une assurance expatrié, il faut satisfaire à certaines conditions d’éligibilité. Par exemple, l’adhésion à la Caisse des Français de l’Étranger (CFE) nécessite d’être français, de résider hors de l’Espace Économique Européen et d’être inscrit au consulat dans le pays de résidence.
Il est également requis d’adhérer individuellement aux offres spécifiques de la CFE, comme MondExpat Santé ou RetraitExpat Santé. Certaines assurances expatriés peuvent imposer des conditions liées aux ressources financières, notamment pour bénéficier de l’aide de la CFE, où vos ressources ne doivent pas dépasser la moitié du plafond annuel de la Sécurité sociale.
Les assurances voyage sont généralement plus accessibles, sans conditions d’éligibilité strictes, convenant à la plupart des voyageurs, indépendamment de leur âge ou statut de résidence. Toutefois, des facteurs comme l’âge ou les antécédents médicaux peuvent affecter le coût et la disponibilité de la couverture.
Que choisir, assurance expatrié ou assurance voyage ?
La décision de choisir entre une assurance expatrié et une assurance voyage repose essentiellement sur la durée et le but de votre séjour à l’étranger. Pour ceux qui envisagent de vivre à l’étranger sur le long terme, l’assurance expatrié est recommandée pour sa couverture santé exhaustive et continue. Elle est spécialement conçue pour répondre aux besoins spécifiques du pays d’accueil, offrant des services tels que l’assistance médicale, la responsabilité civile, et le rapatriement si nécessaire.
À l’inverse, l’assurance voyage convient mieux aux séjours de courte durée, avec des garanties couvrant les urgences médicales, l’annulation de voyage, et la perte de bagages. Comprendre ces différences est essentiel pour choisir l’assurance la plus adaptée à vos besoins et à votre situation personnelle.
Avant de faire votre choix, il est important de prendre le temps de comparer les coûts, les franchises, et les critères d’éligibilité. Consulter des experts ou lire attentivement les conditions générales des contrats peut également vous aider à vous assurer que vous bénéficiez de la protection nécessaire. En optant pour l’assurance appropriée, vous vous assurez une tranquillité d’esprit et une sécurité financière pour votre séjour à l’étranger.
Que faire en cas d’urgence médicale à l’étranger ?
Partir à l’étranger pour des vacances ou un voyage d’affaires, peut être très enrichissant, mais il est essentiel de se préparer aux imprévus, notamment médicaux. Une assurance voyage adaptée vous protège en cas de problèmes de santé. Si vous voyagez dans l’Union européenne, l’EEE ou en Suisse, la carte européenne d’assurance maladie (CEAM) est indispensable. Elle permet la prise en charge de vos soins médicaux selon les règles locales.
En dehors de ces régions, la sécurité sociale française ne couvre généralement pas les frais médicaux à l’avance. Seuls les soins urgents peuvent être remboursés après votre retour, sous certaines conditions. Souscrire une assurance voyage complète, incluant soins médicaux, rapatriement sanitaire et assistance 24/7, est donc essentiel.
Connaître les numéros d'urgence locaux
En cas d’urgence médicale à l’étranger, il est essentiel de connaître les numéros d’urgence locaux pour obtenir une aide rapide et efficace. Dans l’Union européenne, le numéro d’urgence universel, le 112, est standardisé et fonctionne dans tous les pays membres. Ce numéro permet de joindre les services d’urgence locaux 24h/24 et 7j/7, qu’il s’agisse d’une urgence médicale, d’un problème de sécurité ou d’un incendie.
En dehors de l’Union européenne, les numéros d’urgence diffèrent selon le pays. Par exemple, au Royaume-Uni, vous pouvez composer le 999 ou le 112, tandis qu’en Suisse, le 112 est également utilisé.
Il est fortement recommandé de se renseigner à l’avance sur les numéros d’urgence spécifiques au pays que vous prévoyez de visiter.
Demander de l'aide immédiate
Face à une urgence médicale, chaque seconde est précieuse. Si vous êtes dans un pays de l’Union européenne, composez le 112 pour être mis en relation avec les services d’urgence locaux. Il est important de parler clairement et de fournir des informations précises, telles que votre localisation exacte et la nature de l’urgence.
Si vous ne maîtrisez pas la langue locale, l’anglais est généralement compris. Dans certains cas, le français ou l’allemand peuvent également être utilisés. Assurez-vous de localiser précisément l’endroit où vous vous trouvez et de décrire clairement le type de problème (accident, urgence médicale, etc.). Cela permettra aux services d’urgence de réagir de manière appropriée et d’envoyer les secours nécessaires dans les meilleurs délais.
Enfin, si vous avez souscrit une assurance voyage, contactez votre assureur dès que possible pour activer l’assistance et bénéficier des garanties prévues dans votre contrat.
Vérifier votre couverture d'assurance
Pour garantir que vous êtes bien protégé en cas d’urgence médicale à l’étranger, il est primordial de vérifier les détails de votre couverture d’assurance voyage avant et pendant votre séjour. Si vous possédez une carte bancaire Premium, comme une Visa Signature ou une Gold MasterCard, examinez les garanties incluses dans votre contrat. Ces cartes offrent souvent une assurance voyage gratuite couvrant les frais médicaux, le rapatriement et d’autres services d’assistance. Si vous avez souscrit une assurance voyage spécifique, prenez le temps de consulter votre contrat pour bien comprendre les détails de votre couverture.
Les contrats d’assurance voyage incluent généralement des garanties pour les frais médicaux, l’hospitalisation, le rapatriement et l’assistance juridique. Il est essentiel de bien comprendre ce qui est couvert, ce qui ne l’est pas, ainsi que les limites de votre couverture.
Contacter l'assistance médicale
En cas d’urgence médicale, il est important de contacter l’assistance médicale de votre assurance voyage. La majorité des assureurs proposent une assistance disponible 24h/24 et 7j/7, accessible depuis n’importe où dans le monde.
Assurez-vous d’avoir à portée de main le numéro de votre assistance et votre numéro de contrat et toutes les informations nécessaires pour ouvrir un dossier d’assistance. Lors de votre appel, soyez prêt à fournir des détails précis sur votre situation, comme votre localisation, la nature de l’urgence et les coordonnées des personnes qui vous prennent en charge.
Cela permettra à l’équipe d’assistance de vous orienter vers les ressources médicales appropriées et de gérer les frais médicaux ainsi que le rapatriement, si nécessaire. Conservez également les factures originales et détaillées de tous les services et soins médicaux reçus, car elles seront indispensables pour déposer une demande de réclamation une fois de retour.
Trouver les établissements de santé reconnus
Lorsque vous êtes à l’étranger et que vous avez besoin de soins médicaux, il est essentiel de vous rendre dans des établissements de santé fiables et reconnus. Avant votre départ, contactez votre assurance voyage ou votre ambassade pour obtenir une liste d’hôpitaux et de cliniques recommandés dans votre pays de destination. De nombreux pays disposent également de points de contact nationaux capables de vous guider vers les meilleurs établissements disponibles.
Sur place, si vous avez des doutes concernant la qualité des soins, demandez à visiter la clinique ou l’hôpital où le traitement sera effectué avant toute intervention. Cela vous permettra de vérifier si les standards de soins correspondent à vos attentes et de vous assurer des qualifications des professionnels de santé.
Comprendre et se conformer aux processus médicaux locaux
Chaque pays applique ses propres processus et réglementations en matière de soins médicaux. Les comprendre est essentiel pour éviter tout malentendu ou complication.
Par exemple, certains soins programmés peuvent nécessiter une autorisation préalable de la caisse d’assurance maladie pour être remboursés. Renseignez-vous auprès de votre médecin traitant ou du médecin conseil de l’assurance maladie en France pour connaître les exigences spécifiques du pays où vous vous trouvez. Vérifiez également la validité de vos prescriptions médicales dans le pays de destination.
Dans l’Union européenne et l’Espace économique européen, les prescriptions établies par des médecins français sont généralement valables. Cependant, il est recommandé de les faire traduire dans la langue locale pour éviter toute confusion.

Conserver tous les documents médicaux
Durant et après vos soins, veillez à conserver tous les documents médicaux liés à votre traitement. Cela inclut les factures originales, les ordonnances, les résultats d’examens, ainsi que les radiographies etc.. Ces documents seront indispensables pour le suivi médical à votre retour et pour toute demande de remboursement auprès de votre assurance maladie ou de votre assurance voyage.
Pensez à demander des copies de tous vos dossiers médicaux avant de quitter le pays où vous avez été soigné. Cela simplifiera les démarches de remboursement et facilitera la continuité des soins une fois rentré chez vous.
Pour résumer :
- En cas d’urgence médicale à l’étranger, être bien préparé et informé est essentiel pour réagir rapidement et efficacement. Souscrivez une assurance voyage qui inclut la prise en charge des soins médicaux, le rapatriement sanitaire, ainsi qu’une assistance disponible 24h/24 et 7j/7.
- Connaître les numéros d’urgence locaux et identifier les établissements de santé fiables peut véritablement sauver des vies.
- Vérifiez soigneusement votre couverture d’assurance et conservez tous vos documents médicaux pour simplifier les démarches de remboursement.
- Avant votre départ, consultez votre médecin, préparez une trousse de santé adaptée et notez les contacts d’urgence utiles.
En cas de problème, réagissez sans délai en contactant les services d’urgence locaux et votre assurance voyage. Ne laissez pas un imprévu gâcher votre séjour.
Agissez dès maintenant pour garantir une protection complète et voyager l’esprit tranquille lors de vos déplacements à l’étranger.
Foire Aux Questions
Quelle assurance couvre les frais médicaux à l'étranger ?
Les assurances voyage, couvrent les frais médicaux à l’étranger. Certaines offrent des formules avec une prise en charge pouvant aller jusqu’à 1 million d’euros.
Ces assurances incluent également une assistance médicale 24h/24, le rapatriement et d’autres garanties essentielles.
Est-ce qu'un étranger peut se faire soigner gratuitement ?
En règle générale, un étranger ne peut pas se faire soigner gratuitement en France, sauf dans certains cas spécifiques. Par exemple, une personne en situation irrégulière peut bénéficier de l’Aide Médicale de l’État (AME). Par ailleurs, un étranger disposant d’une assurance maladie privée ou d’une couverture via un visa sanitaire peut également être pris en charge. Les étrangers non couverts par la Sécurité sociale française doivent quant à eux payer leurs frais de soins.
Est-ce que ma mutuelle me couvre à l'étranger ?
Votre mutuelle peut vous couvrir à l’étranger, mais cela dépend des conditions de votre contrat. Si vous voyagez dans un pays européen, la Carte Européenne d’Assurance Maladie (CEAM) vous permet d’être remboursé par la Sécurité sociale, et votre mutuelle peut compléter ce remboursement. En revanche, pour les pays sans accord avec la France, vous pouvez bénéficier d’une couverture en souscrivant une garantie supplémentaire « court séjour » auprès de votre mutuelle.
Est-ce que la Sécurité sociale rembourse les soins à l'étranger ?
La Sécurité sociale française peut rembourser certains soins reçus à l’étranger, sous conditions. Dans les pays de l’Union européenne, de l’Espace économique européen, ainsi qu’en Suisse et au Royaume-Uni, les soins peuvent être pris en charge sur place grâce à la Carte Européenne d’Assurance Maladie (CEAM). Pour les autres pays, seuls les soins médicaux urgents et imprévus peuvent être remboursés à votre retour en France, sur la base des tarifs appliqués dans le pays de séjour ou des tarifs français.
Pour obtenir un remboursement, vous devez déposer une demande via votre compte Ameli, accompagnée des justificatifs nécessaires.
CAISSE DES FRANÇAIS DE L’ETRANGER
Préparer son expatriation ou vivre à l’étranger pose la question essentielle de la sécurité sociale pour les Français. La Caisse des Français de l’étranger (CFE) est la solution pour maintenir vos droits à la protection sociale française hors de France. Spécialement conçue pour les expatriés, la CFE permet de continuer à bénéficier des avantages de la sécurité sociale française, garantissant une couverture de santé et de retraite adaptée.
Organisme privé mais chargé d’un service public, la CFE est sous la tutelle des ministères de la sécurité sociale et du Budget, offrant une solution financièrement autonome pour les Français dans le monde. Que vous soyez salarié, indépendant ou à la recherche d’une couverture sociale à l’étranger, la CFE répond à vos besoins.
Comprendre la Caisse des Français de l'étranger : Services et Fonctions
Historique et mission de la CFE
Depuis sa création en 1978, la Caisse des Français de l’Étranger (CFE) a évolué pour répondre aux besoins diversifiés de la population expatriée française. Avec son siège à Paris, la CFE s’est donnée pour mission principale de fournir une protection sociale volontaire couvrant l’assurance maladie-maternité, la vieillesse, et d’autres besoins spécifiques aux expatriés, leurs familles et même aux mères expatriées. Son objectif est de garantir que les Français vivant à l’étranger bénéficient d’une couverture adaptée à leur situation.
Les différents types de couvertures proposées
La CFE offre une gamme de formules de couverture conçues pour s’adapter à tous les profils d’expatriés. La formule MondExpat cible les personnes de plus de 30 ans, assurant une couverture mondiale incluant les frais de santé, la maternité, les arrêts de travail, parmi d’autres prestations. Pour les jeunes de moins de 30 ans, la formule JeunExpat offre des avantages similaires adaptés à leurs besoins.
Les retraités peuvent opter pour RetraitExpat, une formule qui prend en charge les frais de santé à l’étranger, à condition de remplir certaines conditions de cotisation au système de retraite français. Quant à FrancExpat, elle est destinée aux expatriés bénéficiant d’une couverture santé locale mais désirant une couverture supplémentaire lors de séjours temporaires en France.
Conditions d’éligibilité et modalités d’adhésion
L’adhésion à la CFE est ouverte à tous les Français vivant à l’étranger, y compris les salariés, les non-salariés, les personnes sans activité professionnelle, les retraités et les étudiants. Elle vise à assurer la continuité des droits sociaux pendant leur séjour à l’étranger et à leur retour en France. Les adhérents doivent choisir parmi les assurances volontaires offertes par la CFE. Les cotisations sont déterminées uniquement par les contributions des adhérents, avec une gestion financière autonome, hormis une subvention annuelle ciblée pour le budget d’action sanitaire et sociale.
Vivre à l'étranger : quels avantages avec la CFE ?
Maintien des droits à la sécurité sociale française
L’adhésion à la Caisse des Français de l’Étranger (CFE) offre un avantage majeur : le maintien de vos droits à la sécurité sociale française, même en vivant à l’étranger. Avec la CFE, vous bénéficiez d’une continuité avec le système français de Sécurité sociale. Cela signifie que, en cas de retour en France, vous réintégrez immédiatement votre régime de protection sociale sans délai de carence, ni perte de trimestres pour votre retraite. C’est une garantie de stabilité et de continuité dans votre couverture sociale.
Les avantages de l’adhésion en termes de soins médicaux
La CFE assure une couverture santé complète et adaptée aux besoins des expatriés. En tant qu’adhérent, vous avez droit au remboursement de vos frais de santé, que vous soyez en France ou dans votre pays de résidence. La CFE propose des formules spécifiques, comme couvrant les frais médicaux, la maternité, les arrêts de travail, et même le rapatriement sanitaire. Pour une protection maximale, il est conseillé de compléter ces formules par une assurance santé internationale.
Impact de la CFE sur la retraite des expatriés
La CFE joue un rôle essentiel dans la préparation de la retraite des expatriés. En adhérant à l’assurance retraite de la CFE, vous pouvez continuer à cotiser comme si vous étiez encore en France, sans affecter votre future pension. Vos cotisations sont transférées à l’Assurance Retraite, qui met à jour votre compte individuel. Ainsi, vous préservez vos droits à la retraite sans devoir retarder votre départ pour bénéficier d’une pension complète. La CFE est unique sur le marché de l’assurance en offrant cette opportunité, sécurisant davantage la retraite des expatriés.
Gérer votre couverture avec la CFE lors de votre expatriation
Comment s’inscrire à la CFE?
Pour vous inscrire à la Caisse des Français de l’Étranger (CFE), commencez par vérifier votre éligibilité. La CFE est ouverte à tous les Français vivant hors de France, y compris les salariés, les indépendants, les retraités, et les étudiants.
Visitez le site de la CFE pour remplir et soumettre le formulaire d’inscription en ligne. Vous pouvez aussi télécharger ce formulaire et l’envoyer par courrier, accompagné des documents requis tels que votre passeport, visa et une preuve de résidence étrangère.
Votre cotisation, calculée selon vos revenus et votre pays de résidence, sera due à l’inscription. Votre adhésion sera effective après le paiement de cette cotisation.
Gestion de votre compte CFE à l’étranger
Une fois membre, la gestion de votre compte CFE est simple et efficace. Accédez à votre compte en ligne pour gérer vos cotisations, consulter vos remboursements, et poser des questions sur votre contrat. Pour toute assistance, contactez la CFE par téléphone ou via leur formulaire de contact en ligne.
Cette accessibilité facilite la communication et assure une résolution rapide de vos doutes ou problèmes concernant votre couverture.
Conseils pratiques pour maximiser les bénéfices de votre couverture
Il est conseillé de s’inscrire à la CFE dans les trois mois suivant votre départ de France pour éviter tout délai de carence. Une inscription tardive peut entraîner un délai de carence de trois à six mois, période durant laquelle vous payerez sans bénéficier de couverture. Complétez votre protection avec une assurance santé expatrié adaptée à votre pays de résidence, car la CFE couvre partiellement vos dépenses et doit être renforcée par une assurance complémentaire internationale.
Conclusion
Adhérer à la Caisse des Français de l’Étranger (CFE) est essentiel pour les expatriés souhaitant maintenir une couverture de sécurité sociale similaire à celle de la France pendant leur séjour à l’étranger. Cela assure la continuité de vos droits en matière de santé, maternité, retraite, et prévoyance, facilitant ainsi une réintégration tranquille en France à votre retour. Choisir la CFE, c’est bénéficier d’une protection adaptée à vos besoins personnels et professionnels.
Pour une protection maximale, complétez votre adhésion CFE avec une assurance santé internationale.
Foire Aux Questions
Quel intérêt de cotiser à la CFE ?
Cotiser à la Caisse des Français de l’Étranger (CFE) assure une continuité avec le système de sécurité sociale français lors de séjours à l’étranger. Cela comprend une couverture internationale des frais de santé, une protection contre les accidents du travail et maladies professionnelles, et la comptabilisation des trimestres pour la retraite. Cela permet également d’éviter un délai de carence de 3 mois pour accéder à la sécurité sociale à votre retour en France.
Comment fonctionne la caisse des Français à l'étranger ?
La CFE est un système volontaire de sécurité sociale pour les Français vivant à l’étranger, couvrant maladie, maternité, invalidité, et accidents du travail. Ouverte aux expatriés de toutes catégories, y compris salariés, indépendants, étudiants et retraités, elle propose des plans de santé adaptés comme MondExpatSanté et RetraitExpatSanté, avec des tarifs basés sur l’âge et la situation familiale. Les membres bénéficient d’une couverture partielle, souvent complétée par une assurance santé internationale.
Qui peut bénéficier de la CFE ?
La CFE est accessible à divers groupes :
- Français vivant hors de France.
- Citoyens de l’EEE ou de Suisse résidant hors de ces zones.
- Étrangers travaillant pour des entreprises affiliées à la CFE.
- Français expatriés souscrivant individuellement à des offres spécifiques comme MondExpat Santé, avec des revenus inférieurs à la moitié du plafond de la sécurité sociale.
Comment contacter la CFE ?
Pour joindre la CFE, plusieurs options sont disponibles :
- Le formulaire « Contactez-nous » sur leur site web.
- Le service client au +33(0)1 64 14 62 62
- Visitez leur bureau à Paris, 12 rue de la Boétie, ouvert du lundi au vendredi, de 9h00 à 12h30 et de 14h00 à 16h45.
Pourquoi souscrire une assurance pour expatriés ?
Envisager une expatriation, que ce soit pour des raisons professionnelles ou personnelles, requiert une planification minutieuse de plusieurs aspects de votre vie, notamment la couverture santé. Quitter la France implique souvent la perte des avantages de la sécurité sociale, à moins d’un détachement temporaire par un employeur. L’assurance pour expatriés devient donc essentielle pour se protéger contre les aléas médicaux et les coûts de santé potentiellement élevés à l’étranger.
Les expatriés français ont principalement deux options : la Caisse des Français de l’Étranger (CFE), offrant une couverture semblable à celle de la sécurité sociale française, et les assurances santé internationales, qui peuvent compléter la CFE ou être souscrites dès le départ. Choisir une assurance santé adaptée est vital pour assurer une protection efficace et minimiser les risques financiers liés aux soins médicaux à l’étranger, facilitant ainsi une expatriation sereine.
Adaptation aux systèmes de santé locaux
Fonctionnement et coûts variés
Devenir expatrié signifie faire face à des systèmes de santé locaux potentiellement très différents de celui de la France. Chaque pays dispose de ses propres normes, règles et coûts liés aux soins de santé.
Par exemple, au sein de l’Union Européenne et de l’Espace Économique Européen (EEE), les citoyens européens peuvent profiter de la carte européenne d’assurance maladie (CEAM) pour accéder aux soins de santé au même coût que les résidents du pays. Cependant, pour ceux venant de pays hors UE/EEE, la situation est différente et nécessite souvent la souscription à une assurance santé privée pour répondre à leurs besoins médicaux, puisqu’ils n’ont pas accès automatiquement au système de santé publique local.
Le coût de ces assurances peut grandement varier d’un pays à l’autre. Il est donc essentiel de bien comprendre ces frais pour une planification budgétaire adéquate.
Les variations dans les modèles de financement des soins de santé peuvent impacter les expatriés. Si en France, le système de santé rembourse entre 70 et 80 % des dépenses médicales, d’autres pays peuvent appliquer des taux de remboursement différents, avec des franchises ou des co-paiements.
Il est essentiel de saisir ces détails pour éviter toute mauvaise surprise financière et assurer une couverture suffisante.
Accès aux soins de qualité
L’accès à des soins de santé de qualité est essentiel lors de l’expatriation. Les standards et la qualité des soins peuvent varier considérablement d’un pays à l’autre. Des pays comme la France, l’Allemagne, et Singapour sont connus pour leurs systèmes de santé de haute qualité, offrant des installations bien équipées et un personnel qualifié.
Toutefois, dans certains pays, les standards de soins peuvent être inférieurs, et l’accès à des spécialistes ou à des traitements de pointe peut être restreint. Il est important pour les expatriés de se renseigner sur la qualité des soins dans leur pays de destination et de considérer une assurance santé internationale pour accéder à des soins de qualité supérieure, même à l’étranger si nécessaire. De plus, la barrière linguistique peut être un défi majeur pour accéder aux soins de santé dans un pays étranger.
Dans les pays où la langue locale diffère de celle de l’expatrié, il est essentiel de trouver des professionnels de santé qui parlent une langue commune. Les assurances santé internationales offrent souvent des services d’assistance linguistique et peuvent aider les expatriés à se familiariser avec le système de santé local, jouant ainsi un rôle clé dans le succès de l’expatriation.
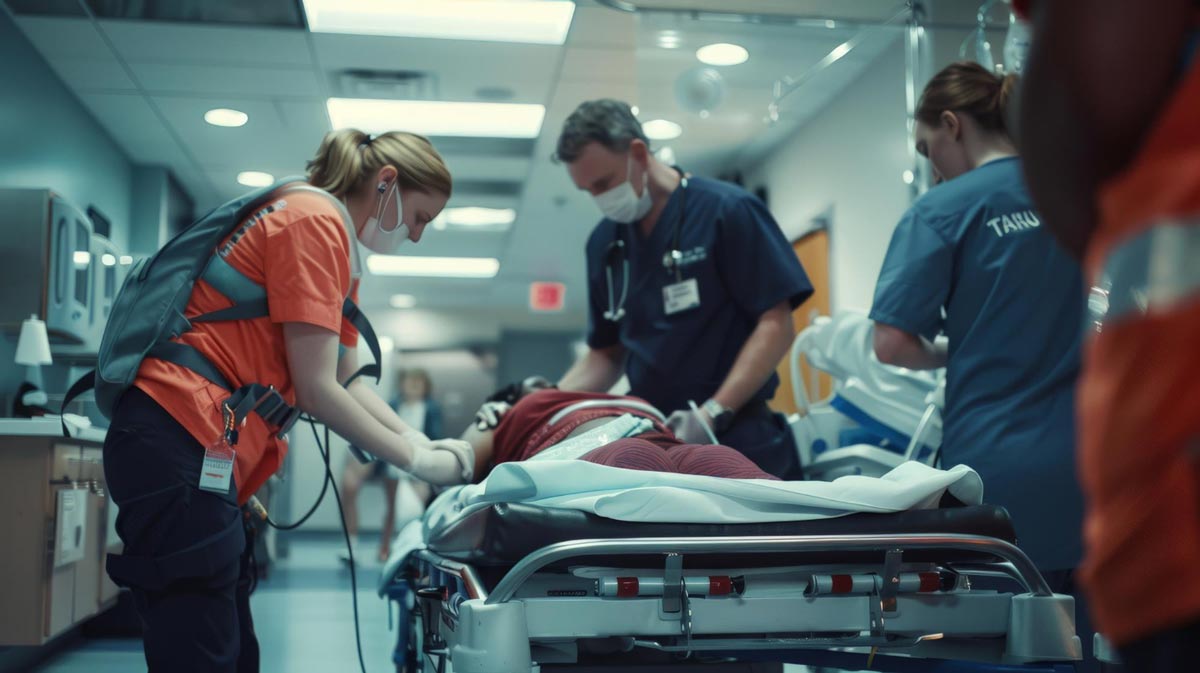
Protection contre les urgences et imprévus
Situations d’urgence médicale
En expatriation, il est essentiel d’être préparé face aux urgences médicales qui peuvent survenir à tout moment. Une assurance santé internationale pour expatriés fournit une couverture complète pour ces situations, y compris les soins d’urgence, les hospitalisations et les interventions chirurgicales.
Elle peut aussi prendre en charge le rapatriement médical ou le transport vers un centre de soins spécialisé si les traitements nécessaires ne sont pas disponibles sur place. Ces assurances offrent souvent un service d’assistance disponible 24h/24 7j/7, permettant aux expatriés d’accéder à des conseils médicaux et à une aide immédiate en cas de besoin.
Cette assistance est particulièrement précieuse dans les pays où la barrière de la langue peut poser problème, offrant une aide linguistique et facilitant la coordination des soins médicaux. De plus, certaines assurances proposent des services de téléconsultation, permettant de consulter un médecin à distance pour des diagnostics et traitements non urgents, évitant ainsi les déplacements et les coûts inutiles.
Réduire les incertitudes et favoriser une expatriation réussie
Sécurité financière
Assurer une sécurité financière robuste est essentiel pour une expatriation sans accroc. L’assurance expatrié joue un rôle primordial en offrant une couverture contre les aléas et les coûts imprévus. Les variations significatives des coûts de vie et des systèmes fiscaux d’un pays à l’autre nécessitent une compréhension approfondie pour optimiser son patrimoine.
Les assurances santé internationales, avec leurs options de prévoyance et de retraite, sont essentielles pour les expatriés souhaitant épargner à long terme, même en étant non-résidents de leur pays d’origine. Une bonne gestion financière, prenant en compte les régimes fiscaux locaux et les opportunités d’investissement du pays d’accueil, est également indispensable.
Cela peut aussi passer par l’ouverture de comptes d’épargne à l’étranger, offrant sécurité et diversification d’actifs tout en réduisant les risques fiscaux et financiers.
Adaptation et tranquillité psychologique
L’expatriation représente souvent un défi psychologique, avec son lot de choc culturel, de solitude, et de barrières linguistiques. Pour surmonter ces défis et faciliter une adaptation douce, il est vital de veiller à sa santé mentale. Les expatriés doivent se préparer aux difficultés psychologiques comme le sentiment d’étrangeté et la fatigue mentale due à l’adaptation à une nouvelle langue et culture.
Adopter la pleine conscience, construire un réseau de soutien dans le nouveau pays, et apprendre la langue locale sont des stratégies clés pour diminuer le stress et améliorer l’adaptation. Il est également fondamental de maintenir un équilibre entre vie professionnelle et personnelle pour préserver sa santé mentale, en cherchant des activités qui contribuent au bien-être personnel et en gardant le lien avec les proches dans le pays d’origine.
Les ressources psychologiques et la confiance en soi sont essentielles pour naviguer à travers ces changements et réussir son expatriation. Reconnaître les principaux facteurs de stress liés à l’expatriation, comme les démarches administratives, les difficultés linguistiques, et l’éloignement familial, permet de prendre des mesures préventives et de bénéficier d’un soutien adapté. Cela peut comprendre l’accès à des services de santé mentale et à des programmes de soutien dédiés aux expatriés, aidant à gérer les défis psychologiques de l’expatriation.
Conclusion
Partir vivre à l’étranger est une expérience enrichissante, bien qu’elle soit également pleine de défis et nécessite une préparation minutieuse. Pour une expatriation sans accroc, il est essentiel d’opter pour une assurance santé internationale complète, couvrant les urgences médicales, garantissant l’accès à des soins de qualité, et fournissant une aide juridique et logistique.
Il est important de se familiariser et de s’adapter aux systèmes de santé du pays d’accueil, de gérer efficacement les questions financières et fiscales, et de s’assurer que votre statut de résident est officiellement reconnu. En sélectionnant soigneusement votre pays d’accueil selon vos besoins et préférences, en complétant les formalités administratives requises, et en vous immergeant dans la culture locale, vous réduirez les incertitudes et optimiserez les avantages de votre nouvelle vie à l’étranger.
Ne repoussez pas les démarches pour débuter cette nouvelle aventure. Veillez à être correctement couvert pour naviguer sereinement à travers les défis et saisir les opportunités qui se présenteront à vous.
Foire Aux Questions
Quels sont les principaux risques que couvre une assurance expatriation ?
Une assurance expatriation offre une protection étendue couvrant les soins médicaux, l’assistance en cas d’urgence, la protection personnelle, ainsi que la sécurité financière en cas d’arrêt de travail, d’invalidité, ou de décès. Elle inclut également la responsabilité civile personnelle et la couverture des biens personnels, comme le contenu du ménage et les bagages. Certains contrats proposent des options supplémentaires, telles que l’assurance contre les kidnappings et les rançons, essentielles pour faire face aux coûts souvent importants des soins de santé à l’étranger.
Puis-je conserver mes droits à la sécurité sociale de mon pays d’origine lors de l’expatriation ?
Si vous vous expatriez dans un pays n’ayant pas de convention de sécurité sociale avec la France, vous perdrez votre couverture sociale française (sauf pour les retraités qui la conserve à vie) et devrez parfois adhérer au système de sécurité sociale du pays d’accueil. Votre droit à pension sera traité indépendamment par chaque pays, sans possibilité de cumuler les périodes d’assurance pour votre retraite française. Toutefois, il est possible de continuer à cotiser volontairement au régime français en plus de votre affiliation obligatoire à l’étranger.
Quelle est la différence entre une assurance expatriation privée et la couverture offerte par la CFE ?
La principale différence réside dans la portée et la flexibilité des couvertures. La CFE (Caisse des Français de l’Étranger) propose une protection similaire à celle de la Sécurité Sociale française, mais de manière facultative et payante, couvrant les frais médicaux, la maternité, les incapacités de travail, le décès, et la retraite. Pour une couverture complète, elle doit souvent être complétée par une assurance privée. À l’inverse, une assurance expatriation privée offre une protection plus large et personnalisable, sans dépendre de la CFE ou de la Sécurité Sociale française, assurant un remboursement dès le premier euro dépensé et adaptée aux coûts de santé dans le pays d’accueil.
Dois-je remplir un questionnaire de santé pour souscrire une assurance expatriation ?
Oui, la souscription à une assurance expatriation nécessite généralement de remplir un questionnaire de santé. Ce document est essentiel pour évaluer les risques liés à des conditions préexistantes, ce qui peut influencer les termes de votre contrat, incluant des surprimes, des exclusions, ou dans certains cas, un refus d’assurance.
Pourquoi les cotisations mutuelles augmentent-elles ?
L’assurance santé, aussi appelée complémentaire santé ou mutuelle santé, est essentielle pour couvrir les frais de santé non remboursés par l’assurance maladie obligatoire. Elle complète les remboursements de la Sécurité sociale pour les soins liés à la maladie, aux accidents et à la maternité, aidant à mieux gérer les dépenses de santé.
En souscrivant à une mutuelle santé, vous accédez à des garanties couvrant un large éventail de soins, y compris les soins courants, l’optique, le dentaire, l’hospitalisation et les prothèses auditives. Toutefois, les cotisations de ces assurances augmentent régulièrement, suscitant l’inquiétude des assurés. Cet article examine les raisons de ces augmentations pour vous aider à mieux comprendre et naviguer dans le complexe univers de l’assurance santé.
Facteurs économiques influençant les coûts
Inflation et coût de la vie
L’inflation et l’augmentation du coût de la vie ont un impact considérable sur la montée des prix des assurances santé. Les dépenses liées à la gestion des organismes de santé, incluant les salaires, les technologies et les frais administratifs, croissent en tandem avec l’inflation.
Les rémunérations des professionnels de santé, comme les médecins et le personnel hospitalier, ont par exemple nettement augmenté, en partie à cause de la revalorisation des salaires. En outre, les coûts de l’énergie et d’autres dépenses indirectes liées aux soins de santé sont également en hausse, exerçant une pression supplémentaire sur les coûts totaux.
Cette tendance entraîne une augmentation des primes d’assurance santé pour les consommateurs, rendant les contrats plus onéreux.
Augmentation des coûts des soins de santé
Les coûts liés aux soins de santé sont en constante évolution, jouant un rôle prépondérant dans l’escalade des cotisations. La consommation de soins et de biens médicaux a grimpé à 249 milliards d’euros en 2023, marquant une hausse de 5,2% par rapport à l’année antérieure. Cette augmentation est principalement attribuée à la demande croissante en hospitalisation, en soins de ville et en médicaments.
Les nouvelles thérapies et progrès médicaux, malgré leurs bienfaits pour la santé publique, entraînent souvent une hausse des dépenses de santé. De plus, la demande en hausse pour les services de santé, y compris les soins ambulatoires et la physiothérapie, met une pression considérable sur les finances des assureurs.
La combinaison de ces facteurs économiques mène à une situation où les coûts de santé croissent plus rapidement que l’économie, résultant en une augmentation des cotisations d’assurance pour les consommateurs.
Changements démographiques et leur impact
Le vieillissement de la population
Le vieillissement de la population représente un défi majeur pour le secteur de l’assurance santé, avec des répercussions notables sur les coûts et la structure des offres. En France, ainsi que dans d’autres nations avancées, l’espérance de vie s’allonge alors que le taux de natalité ne dépasse pas les 2 enfants par femme. Cette évolution se manifeste par une hausse du nombre de seniors incluant une augmentation significative des plus de 75 ans et une réduction des moins de 60 ans.
Cette transformation démographique génère une demande accrue pour les assurances santé, particulièrement en ce qui concerne les soins de longue durée et les affections liées à l’âge. Les assureurs sont donc confrontés à la nécessité d’ajuster leurs produits pour satisfaire les exigences des aînés, un challenge d’autant plus complexe face à la précarité croissante de cette population et aux coûts élevés des soins de santé.
Augmentation des maladies chroniques
L’essor des maladies chroniques constitue une autre répercussion des changements démographiques. Ces affections, incluant les maladies cardiovasculaires, le diabète, les cancers et les troubles mentaux, absorbent une portion toujours plus importante des dépenses de santé.
En 2020, elles comptaient pour 62% des dépenses de l’Assurance Maladie en France, le coût moyen par patient atteint de maladie chronique s’élevant à 4 300 euros. Cette tendance met sous pression les budgets des systèmes de santé et des assureurs, avec une demande croissante de soins susceptible de provoquer une pénurie de lits d’hôpital, de personnel médical et d’autres ressources essentielles. De plus, l’introduction de traitements innovants mais onéreux, tels que l’immunothérapie, pousse à la hausse les coûts des soins de santé. Cette situation exige des assureurs une adaptation continue de leurs stratégies et offres pour répondre aux besoins changeants de la population.
Politiques des compagnies d’assurance
Amélioration des couvertures
Les compagnies d’assurance santé s’efforcent continuellement d’améliorer les couvertures proposées à leurs clients. Cette démarche, tout en enrichissant l’offre, peut également influer sur le coût des contrats. Pour s’aligner sur les besoins changeants de la population, les assureurs adaptent et élargissent leurs garanties.
Des contrats enrichis de services de prévention, de programmes de santé publique, et de collaborations avec les professionnels de santé sont désormais proposés pour optimiser la prise en charge des patients. L’objectif est de fournir des solutions sur mesure, répondant précisément aux attentes des assurés.
Toutefois, ces nouvelles garanties et services additionnels peuvent entraîner une hausse des coûts de gestion et de prestation, impactant ainsi les cotisations. Les assureurs sont donc confrontés au défi de conjuguer qualité de service et contrôle des dépenses pour assurer la pérennité financière de leurs offres.
Gestion des risques et réassurance
La gestion des risques et la réassurance constituent des piliers fondamentaux pour les stratégies des compagnies d’assurance santé. Elles doivent mettre en place des politiques de gestion des risques efficaces pour contrôler les aléas liés à leur secteur d’activité.
Intégrer une fonction de gestion des risques, conformément à la directive Solvabilité 2, fait partie des exigences. La réassurance, qui permet de transférer une partie des risques vers d’autres entités, est un levier important de cette gestion. Les assureurs doivent définir des seuils de rétention et des niveaux d’acceptation du risque, tout en choisissant des réassureurs fiables pour limiter l’exposition aux risques.
Ces stratégies de gestion des risques et de réassurance, en influençant les coûts des contrats, nécessitent une attention particulière pour équilibrer les primes. Elles sont vitales pour assurer la stabilité financière des compagnies d’assurance et garantir aux assurés une protection fiable et pérenne.
En adoptant cette démarche proactive, vous pourrez optimiser votre protection santé tout en contrôlant vos dépenses. Il est donc important de réévaluer régulièrement vos options d’assurance santé pour choisir la solution la plus adaptée à vos exigences et à votre budget. Une assurance bien choisie est la clé pour accéder à des soins de qualité sans déséquilibrer vos finances.